 Todos os artigos

Escolher o melhor cartão de crédito depende menos do banco e mais da forma como o vai utilizar. Neste guia, explicamos-lhe tudo:
- Quais são os melhores cartões de crédito em Portugal;
- Como escolher a opção mais vantajosa;
- Quais as alternativas a estes produtos.
Quais São os Melhores Cartões de Crédito em Portugal em 2026?
| Cartão | TAEG | Anuidade | Vantagem |
|---|---|---|---|
| Cartão de Crédito Classic Millennium BCP | 15,4% | 10,40€ | 25% em Avis |
| Cartão de Crédito Santander | 16,0% | 36€ | Crédito Sem Juros Até 50 Dias |
| Cartão de Crédito Classic BPI | 16,1% | 0€ | Programa de pontos |
| Cartão de Crédito Verde Novo Banco | 16,4% | 0€ | Crédito Sem Juros Até 50 Dias |
| Cartão de Crédito Classic Crédito Agrícola | 17,1% | 18€ | Crédito Sem Juros Até 50 Dias |
| Cartão de Crédito Classic Caixa Geral de Depósitos | 17,1% | 18€ | Crédito Sem Juros Até 50 Dias |
| Cartão de Crédito Classic – ActivoBank | 17,9% | 0€ | 10% em iServices |
| Cartão de Crédito Classic Bankinter | 18,5% | 15€ | Isenção de Taxa de Gasolineira |
| Cartão de Crédito Banco CTT | 18,5% | 0€ | Pagamentos em Portugal e no Estrangeiro |
| Cartão de Crédito Black Plus – Cetelem | 18,5% | 0€ | 3% cashback |
| Cartão de Crédito Universo | 18,5% | 0€ | 5% cashback no Continente |
| Cartão de Crédito WiZink Flex | 18,5% | 0€ | Seguro de Viagem Grátis |
Os melhores cartões de crédito em Portugal variam consoante o objetivo: acumular cashback, ter isenção de anuidade, obter vantagens em compras ou parcelar pagamentos sem juros, por exemplo.
A tabela acima reúne os principais cartões de crédito disponíveis no mercado português, ordenados pela TAEG, do valor mais baixo para o mais alto. A ordem não é uma recomendação. Sublinhamos: o cartão mais indicado depende do seu perfil.
Nos cartões comparados neste guia, a TAEG varia entre 15,4% e 18,5% e a anuidade entre 0€ e 36€. O teto legal da TAEG é fixado trimestralmente pelo Banco de Portugal.
Antes de aderir a um cartão, confirme sempre as condições no preçário da instituição e na Ficha de Informação Normalizada (FIN), que a instituição é obrigada a entregar antes da assinatura do contrato.
Como Funciona um Cartão de Crédito?
Um cartão de crédito é, ao mesmo tempo, um meio de pagamento e um contrato de crédito aos consumidores, regulado pelo Decreto-Lei n.º 133/2009. Quando o utiliza, a instituição adianta o valor da compra e cria uma dívida que terá de reembolsar.
A instituição atribui-lhe um plafond (o limite máximo de crédito), definido com base na avaliação da sua solvabilidade: rendimento, encargos existentes e histórico de crédito e, à medida que paga o que utilizou, o plafond volta a ficar disponível.
Todos os meses recebe um extrato com as utilizações e a data limite de pagamento e pode optar entre duas modalidades de reembolso:
- Pagamento a 100%: paga o valor total da fatura até à data limite. É a utilização ideal, já que beneficia da comodidade do cartão e do crédito (geralmente entre 20 a 50 dias) sem pagar juros.
- Pagamento parcial: paga apenas uma percentagem do total. O valor restante passa para o mês seguinte e sobre ele incidem juros elevados.
Segundo o Relatório de Acompanhamento dos Mercados de Crédito, do Banco de Portugal, os cartões de crédito continuam a representar a maioria do montante de crédito renovável concedido, correspondendo a 92,5% em 2024.
Como Escolher o Melhor Cartão de Crédito?
Para escolher o melhor cartão de crédito, o ponto de partida é alinhar as características do cartão com o seu perfil de consumo e objetivos financeiros.
Os perfis de uso mais comuns incluem os seguintes:
- Pagar sempre a dívida na totalidade: cartões sem anuidade com vantagens, como o Cetelem Black Plus (3% de cashback), o Universo (5% de cashback no Continente) ou o BPI Classic (programa de pontos) são boas opções.
- Fracionar o pagamento: as TAEG mais baixas atualmente são as do Millennium BCP Classic (15,4%), do Santander (16,0%) e do BPI Classic (16,1%).
- Viajar com frequência: o WiZink Flex inclui seguro de viagem e o cartão do Banco CTT destaca os pagamentos em Portugal e no estrangeiro. Confirme sempre as comissões de utilização fora da Zona Euro.
- Abastecer o carro com frequência: o Bankinter Classic, por exemplo, oferece isenção da taxa de gasolineira.
- Gerir o cartão só no telemóvel: os bancos digitais, como o ActivoBank, permitem gerir o cartão integralmente pela app.
Critérios de Comparação
Use os critérios de comparação seguintes para fazer a melhor escolha:
- Anuidade: dê preferência a cartões com 0€ de anuidade. Se o cartão tiver custo anual, certifique-se de que os benefícios (cashback ou pontos) compensam essa despesa.
- TAEG: avalie a TAEG se prevê que possa vir a pagar a prestações. Quanto mais baixa a TAEG, menor o custo dos juros.
- Isenção de taxas extra: confirme se o cartão cobra comissão em abastecimentos de combustível (taxa de gasolineira) ou em compras internacionais.
- Benefícios adicionais: avalie a inclusão de seguros gratuitos (proteção de compras, roubo ou assistência em viagem) e ofertas de adesão (vouchers ou bónus em dinheiro).
Por fim, pode e deve seguir estes passos para ajudar também a decidir:
- Analise os seus extratos dos últimos três meses: identifique onde gasta mais dinheiro (supermercado, viagens, compras gerais, etc.).
- Filtre opções sem anuidade: elimine cartões com custos fixos, a menos que as vantagens cubram claramente o valor cobrado.
- Simule os ganhos: se um cartão oferece 3% de cashback no supermercado e gasta 300 €/mês nessa categoria, o ganho anual será de 108 €.
Antes de pedir, confirme a margem do seu orçamento com o cálculo da taxa de esforço e consulte o seu Mapa de Responsabilidades do Banco de Portugal: é com esta informação que a instituição avalia o pedido.
Lembre-se: o melhor cartão de crédito não é necessariamente o mais barato, mas o que melhor se adapta à forma como o utiliza.
É Possível Obter um Cartão de Crédito Online Aprovado Na Hora?
Sim, a maioria dos bancos e instituições de crédito em Portugal permite pedir um cartão de crédito online na hora, sem deslocação a uma agência.
A aprovação, no entanto, nunca é automática: por lei, a instituição tem de avaliar a sua solvabilidade antes de conceder o crédito.
A expressão “aprovado na hora” refere-se normalmente a uma pré-aprovação: uma primeira resposta com base nos dados do formulário, sujeita à validação dos documentos.
Os prazos variam consoante a instituição e a rapidez com que envia a documentação.
O processo decorre, tipicamente, nas etapas seguintes:
- Preenche o formulário com os seus dados pessoais (nome, NIF, morada e contactos) e o plafond pretendido.
- Comprova os seus rendimentos com, por exemplo, recibos de vencimento ou a declaração de IRS.
- A instituição consulta a Central de Responsabilidades de Crédito do Banco de Portugal e avalia a sua taxa de esforço.
- Recebe a decisão, assina o contrato com assinatura digital e o cartão é enviado por correio.
Os documentos habitualmente exigidos são o Cartão de Cidadão, comprovativos de rendimento (recibos de vencimento ou declaração de IRS), comprovativo de morada e IBAN da conta onde será debitado o pagamento.
Antes de pedir o cartão, consulte online o seu Mapa de Responsabilidades do Banco de Portugal. Pedidos de clientes que já estão perto do limite de endividamento tendem a ser rejeitados ou aprovados com plafond reduzido.
Conheça, neste contexto, os motivos mais comuns de crédito recusado e o que pode melhorar no seu perfil de crédito antes de voltar a tentar.
Cartão de Crédito Sem Anuidade: Vale a Pena?
Sim, vale a pena. Para a grande maioria das pessoas em Portugal, um cartão de crédito sem anuidade é a escolha mais inteligente, pois permite aceder a vantagens financeiras sem custos fixos associados.
No entanto, convém distinguir dois cenários:
- Anuidade zero “incondicional”: o cartão nunca cobra custo fixo, independentemente da utilização.
- Anuidade com isenção “condicional”: o cartão tem anuidade, mas é dispensada se atingir um determinado volume de compras. Verifique se esse volume é realista para o seu perfil.
Por outro lado, um cartão sem anuidade não é necessariamente gratuito. Se fracionar os pagamentos, paga juros de acordo com a TAEG do cartão.
O cartão só é verdadeiramente gratuito se não pagar juros. Por isso, configure o débito direto para amortizar a totalidade do saldo todos os meses.
Quais os Riscos e Cuidados a Ter Com o Cartão de Crédito?
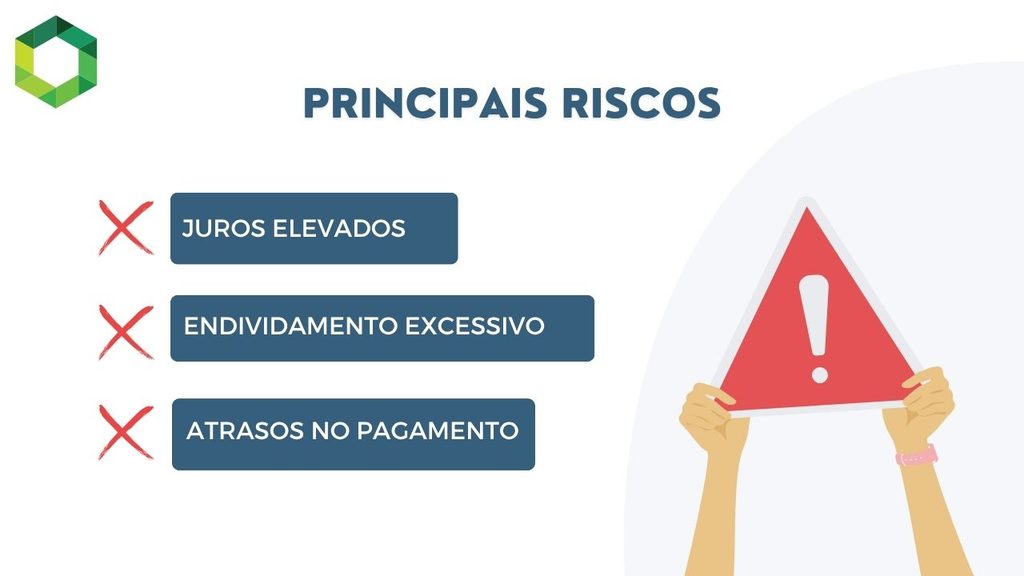
Um cartão de crédito é uma ferramenta útil quando bem gerida, mas os riscos de uma utilização descuidada são reais e frequentemente subestimados. Os principais são os seguintes:
- Juros elevados: o próprio Banco de Portugal refere que os cartões de crédito são habitualmente uma forma de financiamento mais cara do que outras soluções de crédito.
- Pagamento mínimo: pagar só o mínimo cria uma falsa sensação de controlo. O saldo acumula juros, o prazo alonga-se e o custo total pode ultrapassar largamente o valor das compras. Saiba como calcular juros bancários.
- Endividamento progressivo: o acesso imediato a crédito facilita compras por impulso que desequilibram o orçamento familiar.
- Atrasos no pagamento: geram juros de mora e comissões e são comunicados ao Banco de Portugal, o que pode levar à chamada lista negra do Banco de Portugal e dificultar o acesso a novos créditos. Em caso de dificuldades, a instituição tem de o integrar no PERSI.
- Levantamento a crédito (cash advance): implica uma comissão fixa e uma percentagem sobre o valor levantado e, em regra, não beneficia do período sem juros.
- Utilização fraudulenta: proteja os dados do cartão, incluindo o código CVV, e desconfie de pedidos de dados por SMS ou email. Conheça as fraudes bancárias mais comuns e os cuidados recomendados pelo Banco de Portugal.
Utilizado com disciplina, pagando sempre a totalidade do extrato dentro do prazo, o cartão de crédito é financeiramente neutro ou até vantajoso.
Sem esse controlo, deixa de ser uma conveniência e passa a ser uma fonte de endividamento. Saiba quais são as consequências de não pagar o cartão de crédito.
Quais São as Alternativas ao Cartão de Crédito?
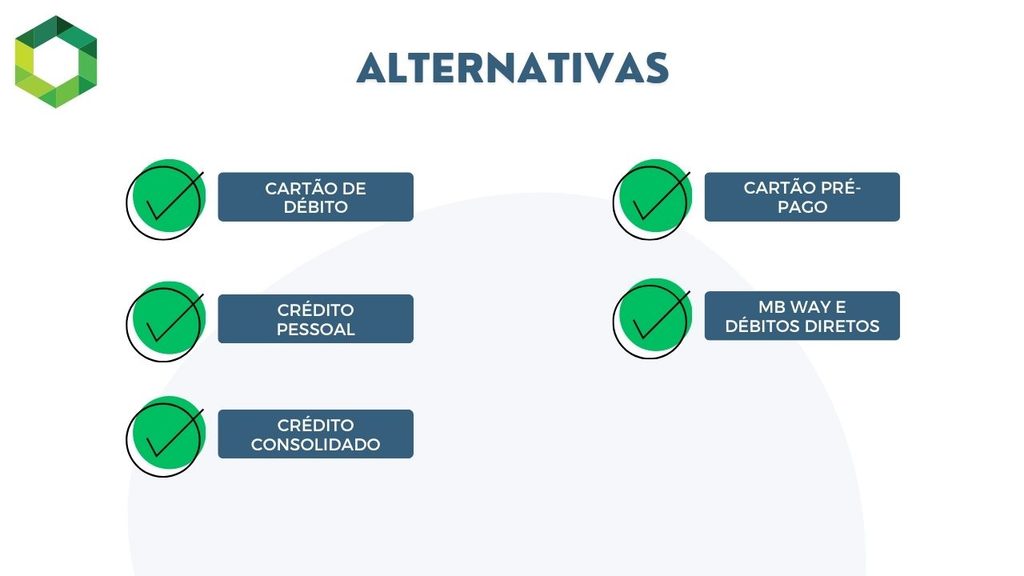
Nem sempre o cartão de crédito é a opção mais adequada. Consoante o seu perfil e as suas necessidades, há alternativas a considerar.
- Cartão de débito: paga diretamente com o saldo da conta, sem gerar dívida nem juros. Ideal para quem quer controlar o orçamento. Se procura uma conta sem custos, veja os bancos que não cobram manutenção de conta.
- Cartão pré-pago: funciona com saldo carregado previamente. Útil para limitar gastos, para compras online ou para quem não cumpre os requisitos de crédito.
- Crédito pessoal: para compras pontuais de valor elevado, costuma sair mais barato do que fracionar no cartão. No 4.º trimestre de 2026, a TAEG máxima do crédito pessoal para a generalidade das finalidades é de 15,0%.
- MB WAY e débitos diretos: para pagamentos recorrentes ou do dia a dia, são meios eficientes e sem juros.
Se já está a pagar vários créditos ou cartões em simultâneo, considere o crédito consolidado para reduzir a prestação mensal e simplificar a gestão da dívida.
Se as dívidas já se tornaram difíceis de gerir, conheça as opções de ajuda financeira para pagar dívidas.
Conclusão
O melhor cartão de crédito em Portugal depende do seu perfil de consumo e da sua disciplina de pagamento.
Para quem paga sempre a totalidade do extrato, um cartão sem anuidade com vantagens ajustadas aos seus hábitos oferece retorno sem custo fixo. Pelo contrário, para quem fraciona pagamentos, a TAEG é o fator decisivo:
Compare sempre pela TAEG, confirme as condições de isenção da anuidade e leia a Ficha de Informação Normalizada antes de aderir.
Perguntas e Respostas
Qual é o melhor cartão de crédito em Portugal em 2026?
Depende do seu perfil. Para quem paga sempre a totalidade do extrato, cartões sem anuidade com vantagens, como o Cetelem Black Plus (3% de cashback) ou o Universo (5% de cashback no Continente), oferecem retorno sem custo fixo. Para quem fraciona pagamentos, importa a TAEG mais baixa: entre os cartões comparados neste guia, o Millennium BCP Classic (15,4%), o Santander (16,0%) e o BPI Classic (16,1%) apresentam as taxas mais reduzidas.
Posso pedir um cartão de crédito online e ter aprovação na hora?
Sim. Vários bancos e instituições de crédito permitem pedir o cartão online e dar uma primeira resposta rapidamente. Trata-se, em regra, de uma pré-aprovação: a decisão final depende da validação dos documentos e da avaliação de solvabilidade, e o cartão físico é enviado por correio.
Qual é a TAEG máxima permitida nos cartões de crédito em Portugal?
O Banco de Portugal fixa trimestralmente o limite máximo da TAEG. No 4.º trimestre de 2026, esse limite é de 18,5% para cartões de crédito, linhas de crédito e descobertos bancários. Vários cartões no mercado português praticam TAEG neste tecto, sobretudo os cartões sem anuidade.
Qual a diferença entre Visa e Mastercard?
Visa e Mastercard são redes de pagamento, não emissores: quem define a TAEG, a anuidade e as vantagens do cartão é o banco ou a instituição que o emite. Ambas são amplamente aceites em Portugal e no estrangeiro, pelo que a escolha deve basear-se nas condições do cartão e não na rede.
Posso pedir cartão de crédito sem comprovativo de rendimento?
Na prática, não. As instituições são obrigadas a avaliar a solvabilidade do cliente antes de conceder crédito e, para isso, pedem comprovativos de rendimento, como recibos de vencimento, declaração de IRS ou extratos bancários. Para quem não consegue cumprir este requisito, o cartão pré-pago é a alternativa: funciona com saldo carregado e não implica a concessão de crédito.
Vale a pena um cartão de crédito com anuidade?
Pode valer, se a anuidade for compensada por uma TAEG mais baixa (útil para quem fraciona) ou por vantagens que realmente utiliza, como cashback, seguros ou descontos. Faça as contas: com uma anuidade de 20€ por ano e 60€ de cashback, o cartão continua a compensar.
Posso ter mais do que um cartão de crédito?
Sim, não há limite legal. Contudo, o plafond de cada cartão é comunicado à Central de Responsabilidades de Crédito do Banco de Portugal e é tido em conta quando pede outros créditos, como crédito habitação ou crédito pessoal. Mais cartões significam também mais anuidades e mais risco de descontrolo do orçamento.
Como funciona o cashback do cartão de crédito?
O cashback devolve uma percentagem do valor gasto, que pode ser creditada na conta, abatida no extrato ou acumulada em saldo para usar em parceiros, como acontece no Universo com o Continente. A maioria dos cartões define limites mensais ou anuais ao cashback, pelo que convém confirmá-los no preçário.
O que acontece se não pagar o cartão de crédito?
Pagar apenas o mínimo implica juros sobre o saldo em dívida. Não pagar gera juros de mora e comissões e o incumprimento é comunicado à Central de Responsabilidades de Crédito do Banco de Portugal, o que dificulta o acesso a novos créditos.
Qual o cartão de crédito com aprovação mais rápida em Portugal?
Os prazos variam consoante a instituição e a rapidez com que envia a documentação. Instituições especializadas em crédito ao consumo e bancos digitais, como o Cetelem, a WiZink, o Universo ou o ActivoBank, permitem fazer todo o pedido online, o que tende a acelerar a resposta. O cartão físico é depois enviado por correio.
 WhatsApp
 220 931 950
 Contactos