 Todos os artigos

Não. Em Portugal, o crédito pessoal tem um prazo máximo de 84 meses (7 anos), de acordo com a recomendação do Banco de Portugal para os novos contratos de crédito.
Há empréstimos com finalidades específicas, nomeadamente, formação, saúde e energias renováveis, cujo prazo máximo pode chegar aos 120 meses, mas nunca aos 240. Os prazos de 20 anos ou mais só existem em créditos com hipoteca como garantia.
Muitas pessoas procuram prazos mais longos para conseguir uma prestação mensal mais baixa. Neste artigo, clarificamos porque é que um crédito pessoal a 20 anos não existe e, mais importante, que alternativas pode considerar.
Se já sabe de quanto precisa, pode pedir uma simulação para conhecer as condições que se aplicam ao seu caso.
É Possível Obter Um Crédito Pessoal 240 Meses?
Não. Desde abril de 2020, o Banco de Portugal recomenda que os novos contratos de crédito pessoal tenham um prazo máximo de 84 meses (7 anos).
Esta regra aplica-se a todos os bancos e financeiras, por isso, nenhuma instituição em Portugal pode oferecer um crédito pessoal a 240 meses.
Há, no entanto, algumas finalidades que permitem um prazo maior, até 120 meses (10 anos):
- Educação e formação: por exemplo, um crédito para estudantes para pagar um mestrado, uma pós-graduação ou um curso profissional.
- Saúde: tratamentos, cirurgias ou outras despesas médicas.
- Energias renováveis: painéis solares, bombas de calor ou outros equipamentos de eficiência energética.
Nestes casos, a instituição tem de comprovar a finalidade com, por exemplo, uma fatura, um orçamento ou um comprovativo de inscrição.
Ainda assim, nestas exceções o limite do prazo é de 120 meses: um crédito pessoal a 15 ou a 20 anos (180 ou 240 meses) não é possível. Para prazos maiores, só há a opção de pedir um crédito hipotecário, que pode ser pago num período até 40 anos.
Saiba mais sobre o crédito pessoal a 120 meses.
Devo Pedir Um Crédito Com Prazos de Pagamento Alargados?
Prazos de pagamento mais longos resultam em prestações mais baixas, mas aumentam o custo total do crédito. Quanto mais meses durar o contrato, durante mais tempo paga juros.
O elevado nível de endividamento e a baixa taxa de poupança têm levado muitas famílias a procurar créditos com prazos mais longos para conseguirem suportar as despesas mensais.
Segundo o Instituto Nacional de Estatística, a taxa de poupança das famílias em 2025 foi de 12,2%.
Antes de escolher um prazo, compare sempre a TAEG e o MTIC (montante total imputado ao consumidor) das propostas.
A prestação mais baixa nem sempre é a opção mais barata e convém garantir que a taxa de esforço fica num nível confortável para o seu orçamento.
Que Créditos Permitem Prazos de 240 Meses ou Mais?
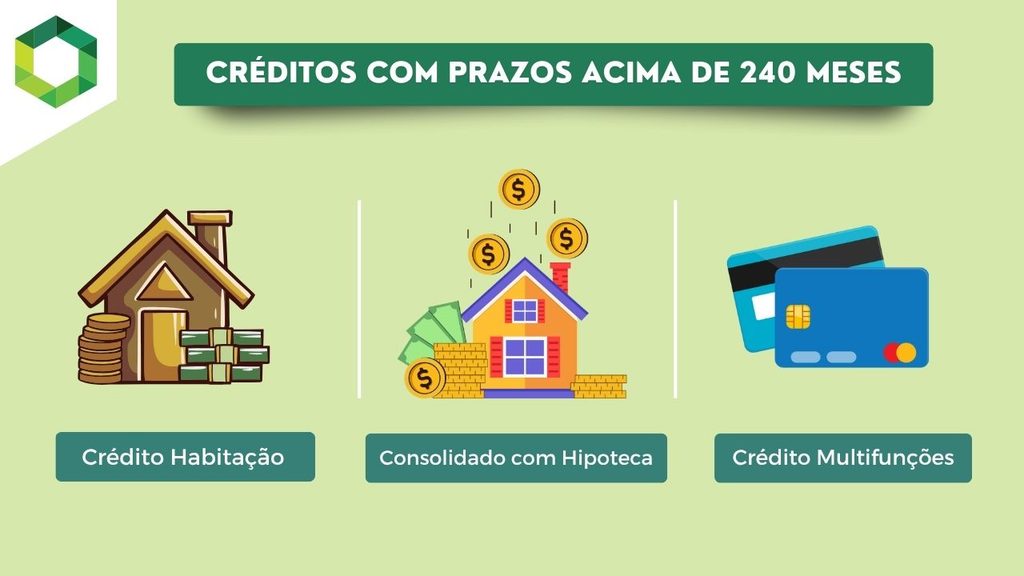
Prazos de 20 anos ou mais só são possíveis quando o crédito tem uma hipoteca como garantia. Estas são as principais opções:
Crédito Habitação
O crédito habitação pode ter um prazo até 40 anos (480 meses), consoante a idade do titular. Destina-se à compra, construção ou obras de uma casa, por isso, não substitui um crédito pessoal para outras finalidades.
Crédito Consolidado com Hipoteca
O crédito consolidado permite juntar várias dívidas num único contrato, com uma só prestação. Sem garantia, o prazo costuma ficar limitado a 120 meses. Com uma hipoteca como garantia, pode chegar aos 40 anos: é o chamado crédito consolidado com hipoteca.
A prestação mensal desce, mas o custo total do crédito aumenta, porque passa a pagar juros durante mais tempo. Compare sempre o MTIC antes e depois da consolidação.
Crédito Multifunções
Um crédito multifunções ou multiopções permite obter financiamento adicional associado ao crédito habitação, por exemplo para pagar a escritura, fazer obras ou liquidar outras dívidas.
Como fica associado à hipoteca, este empréstimo permite prazos longos e taxas de juro habitualmente mais baixas do que as do crédito pessoal.
Conclusão
Não existe crédito pessoal a 240 meses em Portugal. A regra geral do Banco de Portugal é de 84 meses e, para finalidades como formação, saúde ou energias renováveis, o máximo é de 120 meses.
Para pagar um crédito em 20 anos ou mais, a única via é um crédito com hipoteca, como o crédito habitação, o crédito consolidado com hipoteca ou o crédito multifunções.
Uma prestação mais baixa significa, quase sempre, pagar mais juros no total. Antes de alargar o prazo, compare o custo total das propostas.
Perguntas e Respostas
Posso pedir um crédito pessoal a 240 meses?
Não. Em Portugal, o Banco de Portugal recomenda que o crédito pessoal tenha um prazo máximo de 84 meses (7 anos). Para algumas finalidades, como educação e formação, saúde ou energias renováveis, o prazo pode chegar aos 120 meses (10 anos), mas nunca aos 240 meses.
Posso pedir um crédito a 20 anos?
Só com uma hipoteca como garantia. O crédito habitação, o crédito consolidado com hipoteca e o crédito multifunções podem ter prazos de 20 anos ou mais. Num crédito pessoal sem garantia, o máximo é de 10 anos e apenas para finalidades específicas.
Qual o prazo máximo de um crédito pessoal para formação?
Um crédito pessoal com finalidade de educação ou formação, como um mestrado ou um curso profissional, pode ter um prazo até 120 meses (10 anos), desde que a instituição comprove a finalidade, por exemplo com a fatura ou a inscrição.
Quais as alternativas ao crédito pessoal 240 meses?
Se precisa de uma prestação mais baixa e tem casa própria, pode considerar um crédito consolidado com hipoteca ou um crédito multifunções. Em ambos os casos, a prestação desce, mas o custo total aumenta, porque paga juros durante mais tempo.
 WhatsApp
 220 931 950
 Contactos